Sidste år op til Nordic Fintech Week skrev vi på Bootstrapping om dansk fintech som vores måske stærkeste – og i hvert fald mest corporate – startup vertikal.
Næsten 6.000 mennesker arbejder i danske fintech-startups og -scaleups mod omkring 700 ti år tidligere. Men hiver vi svenske Klarna og britiske Revolut, Wise og Monzo mv. frem, viser billedet selvfølgelig også, at vi endnu har et stykke vej til den globale superliga.
Derfor gav det mening, da Copenhagen Fintech sammen med Finans Danmark, Finansforbundet, F&P og DI benyttede sidste års Nordic Fintech Week til at lancere anbefalingerne “Fintech som vækstmotor”. Ambitionen var at få en egentlig national fintech-strategi og bringe Danmark og Norden længere frem internationalt.
Strategien pegede på seks områder: vækst og arbejdspladser, bedre muligheder for at skalere, adgang til talent og teknologi, grøn og digital omstilling, mere innovationsvenlig regulering og internationalisering. Copenhagen Fintech satte samtidig et mål om 10.000 ansatte i fintech-startups og scaleups i 2030.
Men mens vi diskuterer strategien, ændrer fintech sig
Selvom det endnu ikke er blevet til nogen national fintech strategi, er dele af tankegodset begyndt at blive omsat.
Man har fx fra Copenhagen Fintech’s side lanceret Nordic Fintech Center, der skal skabe mere systematisk forbindelse mellem universiteter, forskning, deeptech og fintech-startups.
Hos Copenhagen Fintech beskriver man selv initiativet som bygget direkte oven på anbefalingerne om mere risikovillig kapital, stærkere innovationskapacitet og en bedre vej fra forskning til marked.
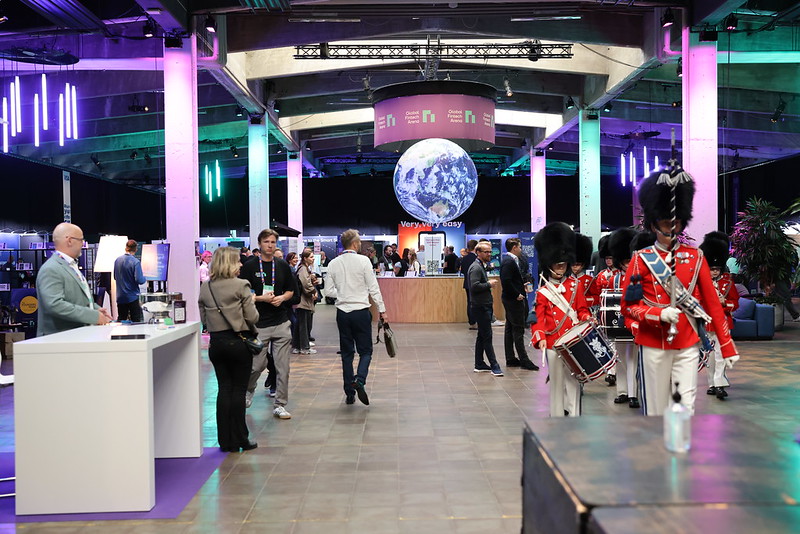
Netop forskningssporet er i år rykket helt ind på Nordic Fintech Week, hvor man med en ny R&D Expo samler universitetsforskning, spinouts og finanssektoren, mens programmet allerede inden den officielle del af eventen – på dag 0 – sender deltagere ind på KU’s Quantum Training Lab og QMATH samt til Aarhus Universitet for at zoome ind på fintech & AI i relation til cyber.
Det er svært at sige, at der intet er sket siden man lancerede strategien. Men sidste års måske mest håndgribelige problem står stadig tilbage, nemlig kapital.
Strategien pegede selv på Europas scaleup-gap og på de europæiske pensionsmidler som en oplagt del af løsningen. Men når pensions- og forsikringssektoren selv er medafsender på strategien, må vi igen sige, at det ville være godt, hvis dele af underskriverne selv tog affære.
Måske er den største forskel fra sidste års Nordic Fintech Week imidlertid ikke, hvad politikere og aktører har gjort ved strategien, men snarere hvad tech og navnlig AI det sidste år har gjort ved fintech.
Ken Villum Klausen og agentic finance
Sidste års strategi talte naturligvis om AI, data og cybersikkerhed. Kigger man på årets Nordic Fintech Week, er AI rykket helt ind i kernen. Et af årets hovedspor hedder ligefrem “Agentic Finance & AI-Native Financial Systems”.
Her er spørgsmålet ikke længere, hvordan en bankansat kan bruge en AI-copilot, men hvad der sker, når AI-systemet selv kan agere og fx optimere betalinger, investeringer, compliance og risiko og gennemføre finansielle workflows. Og dermed også hvem der har ansvaret, når maskinen ikke længere alene rådgiver mennesket, men udfører arbejdet.
For hvis AI kan udføre en stadig større del af det finansielle arbejde, udfordres ikke kun de traditionelle banker. Så udfordres også den generation af fintechs, der hidtil har levet af at lægge et smartere softwarelag oven på, som vi for nyligt har diskuteret med et af de åbenlyse hovednavne på Nordic Fintech Week Ken Willum Klausen, der vil være på scenen med sit nye AI-audit firm Repodo.
Du kan her høre Bootstrapping Podcast #52 med ex Lunar-CEO Ken Villum Klausen.
Snakken med Ken illustrerer meget godt det skifte, Nordic Fintech Week kredser om i år.
Første fintech-bølge digitaliserede bankfilialen. Den næste byggede apps, betalingsløsninger, neobanker, regnskabssoftware og B2B-infrastruktur. Nu bevæger vi os mod en tredje, hvor AI ikke bare er softwaren, men selve medarbejderen.
Det skærper konkurrencen for alle. For hvis generative modeller bliver stadig billigere og mere tilgængelige, hvor ligger så den varige fordel hos en fintech? I data, distribution, licenser eller domæneviden? Eller i evnen til at bygge den regulerede infrastruktur, som AI-agenterne skal have lov til at operere på?
Fra fintech til kritisk infrastruktur
Hvis AI-agenter kan købe, sælge, investere og flytte penge på vores vegne, skal de også have adgang til en finansiel infrastruktur, der kan operere i maskintempo.
Dermed bliver stablecoins, programmable money og nye betalingsrails pludselig en del af AI-historien, som også fylder på årets Nordic Fintech Week under “Programmable Money & Digital Assets”.
Et andet et spor handler om “Super Accounts”: Hvad sker der med banken som kundens primære interface, hvis en AI-agent i stedet kan se på tværs af banker, wallets og finansielle tjenester og vælge, hvor kundens penge skal stå, investeres eller flyttes hen?
Og så kommer quantum, cyber og geopolitik oveni.
Årets Nordic Fintech Week har både særskilte aktiviteter om quantum computing og post-quantum-sikkerhed såvel som diskussioner om europæisk finansiel infrastruktur og suverænitet. En roundtable tager fx udgangspunkt i Ukraines erfaringer og spørger, hvordan Europa bygger en finansiel infrastruktur, der kan fungere under kriser, cyberangreb og geopolitisk pres.
Det er værd at holde op mod sidste års diskussion.
Dengang kunne vi spørge, om fintech var blevet lidt for corporate. Om startups var blevet leverandører til bankerne snarere end deres disruptorer, som vi spurgte Dreamplan’s Stine Kalmer Jørgensen om i Bootstrapping Podcast #38.
Det spørgsmål er der nok stadig, men måske bliver grænsen mellem incumbent og disruptor mindre interessant, når begge skal forholde sig til det samme teknologiske skifte.
For en bank kan købe AI. En startup kan bygge på de samme foundation models. Mastercard kan eksperimentere med nye betalingsformer. Og en startup som Repodo kan angribe et reguleret marked med AI fra dag ét.
Konkurrencen kommer derfor i stigende grad til at handle om, hvem der ejer data, distribution, tillid og den infrastruktur, som agenterne får lov til at operere på. Så hvad skal fintech-strategien egentlig være nu?
Den skal i hvert fald forholde sig kritisk til, hvilken del af fremtidens finansielle værdikæde vi faktisk vil eje i Danmark og Europa, når AI-agenter begynder at udføre arbejdet, penge bliver programmerbare, nye betalingsrails udfordrer de gamle og finansiel infrastruktur samtidig bliver et spørgsmål om europæisk sikkerhed og suverænitet.
Det er nok i hvert fald en mere konkret diskussion end at konstatere, at vi skal have mere talent, mere kapital og mindre bøvl. Det er måske et meget godt sted at begynde årets Nordic Fintech Week.